
Por Mauro Cognetta | Global Focus Investments y Docente de AgroEducación
POLÍTICA
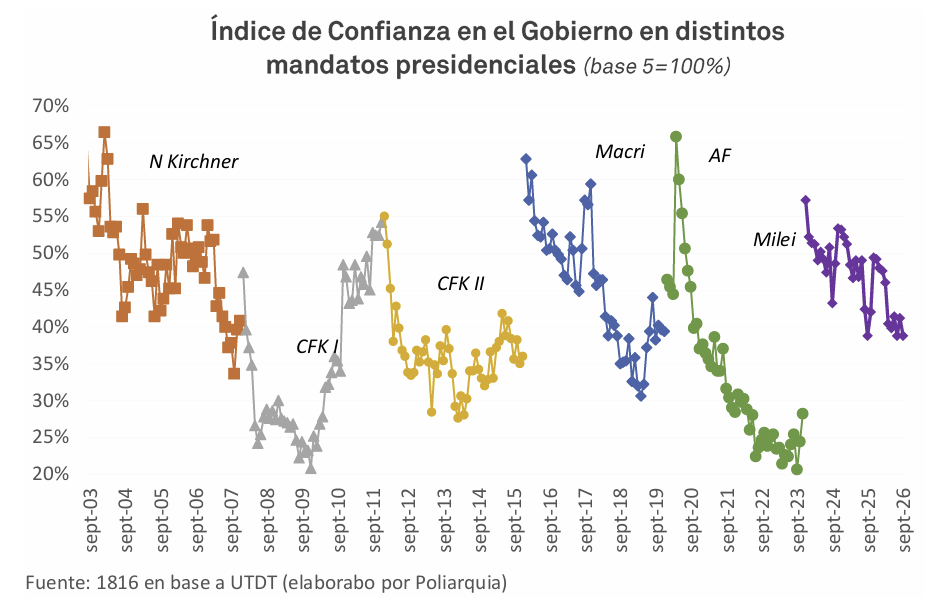
¿A qué le teme el mercado?. La respuesta para nosotros es unívoca: a que los datos económicos afecten en la imagen de Milei.
Si bien muchas consultoras anticipan que los números de actividad de Agosto mostrarán un rebote desestacionalizado tras la violente caída que mostró el EMAE de Julio, el mercado de repente pasó a creer fuertemente y manifestar en precios que la economía entró en recesión técnica.
INFLACIÓN
En cuanto a la inflación, pensamos que el Gobierno continuará intentando que el incremento generalizado de precios de medición mensual perfore el 1% el año que viene, y eso seguirá generando más contracción económica.
Existe un “trade-off” entre menos inflación y más actividad económica, y por supuesto Tipo de Cambio.
En ese sentido sostenemos que el Gobierno tratará de enfatizar el esquema original.
TASAS DE INTERÉS
El trade-off “Dólar-Tasas” vuelve a aparecer en el radar.
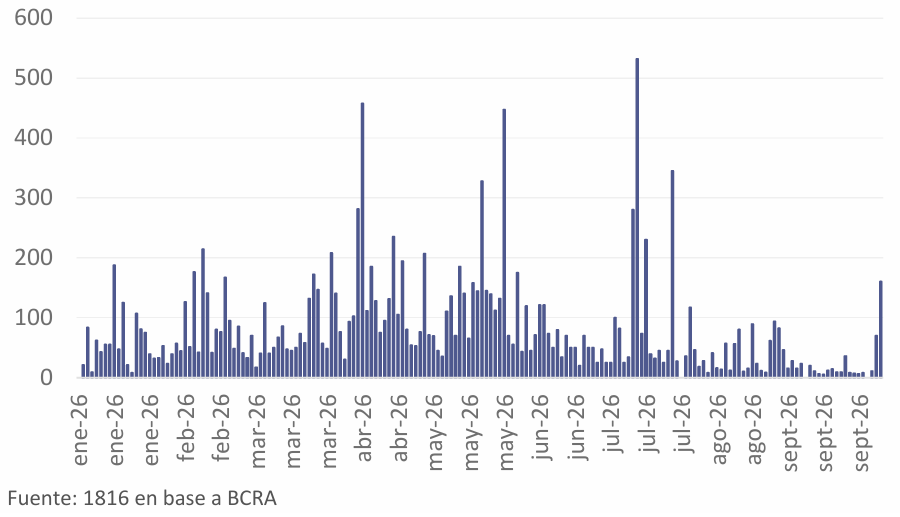
Una seguidilla de ventas de Dólar Linked tiene como contracara una absorción de liquidez, mientras que las compras relativamente acotadas del BCRA en el MLC no alcanzan para compensar ese efecto contractivo.
Esto empieza a reflejarse en la liquidez: el stock de 1D Repo cayó y al mismo tiempo, las tasas en Pesos comenzaron a reaccionar.
La caución a un día pasó de 20,4% TNA a 22,1% en el mismo período.
Por ahora, el mercado cambiario continúa mostrando calma, pero la combinación de menores compras de reservas y mayor absorción monetaria vuelve a poner el dilema Dólar-Tasas bajo la lupa.
En concreto y luego de este análisis, nuestras sugerencias son las siguientes:
- Para posiciones conservadoras, preferimos ir largo duration en la curva de LECAPS. Los precios de mercado apuntan a tasas TAMAR generalmente estables durante los próximos meses, mientras que pensamos podría haber un descenso gradual, aún positivo en término de tasas reales. Junto con nuestra perspectiva de desinflación a ritmo lento pero consistente hacia adelante, eso favorece la exposición en Renta Fija, siendo el T30J7 nuestra opción preferida.
- Para inversores menos aversos al riesgo: preferimos los Bonos Duales TAMAR/DLK más largos en duration. TMVE8 ofrece un diferencial de 7,1% sobre TAMAR, combinando una rentabilidad atractiva con posibles ganancias derivadas de la compresión de spreads. Su componente vinculado al Dólar también proporciona una valiosa protección cambiaria de cara al ciclo electoral 2027.
↓ PARA MAS CURSOS HACE CLICK ACA ↓
TODOS NUESTROS CURSOS EN DIFERIDO
DÓLAR OFICIAL
Según Milei, nos salen los Dólares por las orejas.
Bien, tenemos superávit comercial récord, pero con una recesión brutal.
Y lo cierto es que entrar en recesión en un momento de los mejores términos de intercambio, indica que algo no está bien.
¿Qué preferiría el mercado, que el Gobierno pierda Dólares porque la economía está creciendo al 7%, o que comprar Dólares con un producto bruto bajando?
Los motores del consumo interno están prácticamente apagados, y en particular la inversión preocupa porque está cayendo. Estos son dos drivers de la demanda que serán más difíciles de recuperar, no habiendo mayores problemas en el sector externo.
RENTA FIJA
Las preguntas más relevantes para los precios de los bonos son esencialmente dos: ¿qué chances tiene la reelección del Presidente?, y ¿cuánto valen los bonos si gana el PJ?
Las chances de Milei siguen pareciendo altas con la información de hoy, dada la mala imagen de la oposición y la resiliencia del apoyo al oficialismo.
Mirando hacia Diciembre de 2027, llegaremos con un superávit primario y una acumulación importante de Dólares producto del destacable desempeño de la Balanza Comercial sobre todo de energía y minería, por lo que cualquier programa económico que incluya en primera instancia una reestructuración de la deuda con acreedores privados, sería, en nuestra opinión, un “error no forzado” por parte de los hacedores de política monetaria.
Argentina no tiene un problema de stock de deuda, ya que la misma en términos netos del Tesoro representa tan sólo 35% del PBI. Y tenemos superávit primario, algo casi inédito en todo LATAM.
Pero, dado el todavía bajo nivel de reservas, para poder servir la deuda en 2028-2031 se necesitará rollover (algo que damos por hecho si Milei reelige) o grandes compras de BCRA y/o Tesoro en el MLC.
Sobre este último punto: las exportaciones de energía y minería generarán muchos Dólares, pero para que esas divisas permanezcan en el país, el programa económico del próximo mandato deberá ayudar a generar suficiente demanda de dinero y/o de activos en moneda local, la única manera de que un creciente resultado de cuenta corriente no se traduzca en un incremento equivalente en la formación de activos externos.
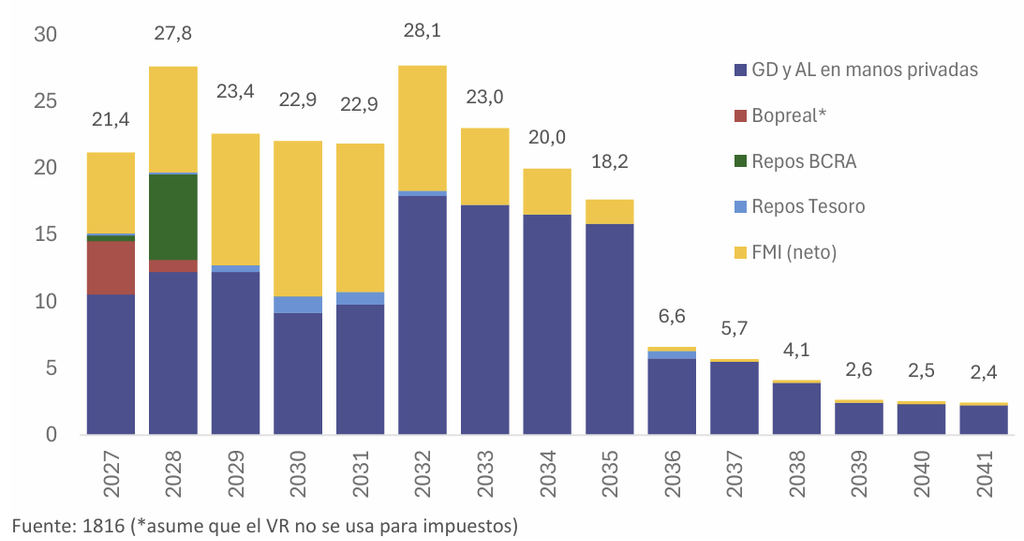
El AO27 continúa siendo nuestro favorito para perfiles conservadores, priorizando Carry y bajo riesgo de refinanciación.
Para perfiles más agresivos que apuesten a una continuidad de la administración actual, los rendimientos actuales justifican ir sumando exposición en el tramo largo de soberanos, con el AE38 como nuestro elegido.
Para quienes necesiten armar posiciones más grandes, el GD35 es la alternativa operando en 12,13%.
RENTA FIJA CORPORATIVA
Dentro de la curva de ONs, mantenemos nuestra preferencia por emisores de Oil & Gas, en particular los ligados al desarrollo de Vaca Muerta. Recomendamos tanto YMCXO (TIR 8,4% en CCL) como TSC30 (TIR 8% en CCL).
Por Mauro Cognetta | Global Focus Investments y Docente de Agroeducación
↓ CONGRESO DE AGRONEGOCIOS2026 ↓
VIERNES 30 DE OCTUBRE – 08 HS | BOLSA DE COMERCIO DE ROSARIO