Dólar, riesgo país y tasas en dólares: una lectura simple de las señales que hoy está dando el mercado.

Por Mauro Cognetta | Global Focus Investments
En las últimas semanas aparecieron algunas señales que vale la pena seguir de cerca. No porque necesariamente anticipen una crisis, sino porque muestran que el mercado empezó a tomar posiciones frente a un escenario de mayor incertidumbre.
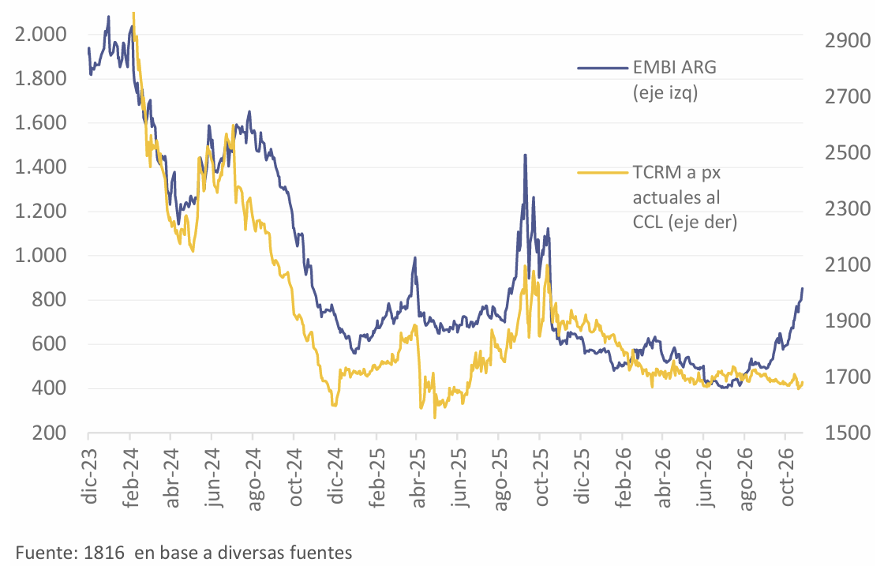
Uno de los datos más llamativos es la diferencia entre lo que está pasando con el riesgo país y lo que ocurre con el tipo de cambio.
Mientras el riesgo país pasó de alrededor de 400 puntos a 850 en poco más de tres meses, el peso se mantuvo relativamente firme y el tipo de cambio real se encuentra en niveles bajos respecto de los últimos años. Es una combinación poco habitual: los bonos reflejan más preocupación, pero esa tensión todavía no se trasladó con la misma intensidad al dólar.

Entonces, ¿por qué el dólar sigue tranquilo?
Una de las explicaciones está en la forma en que empresas e inversores están buscando cobertura.
El Banco Central compró unos US$16.000 millones durante el año, pero al mismo tiempo vendió aproximadamente US$4.000 millones en futuros y US$10.000 millones en instrumentos dólar linked.
¿Qué significa esto en términos simples?
Que parte de la demanda que normalmente podría haber ido directamente a comprar dólares se canalizó hacia otros instrumentos financieros que también permiten cubrirse frente a una eventual suba del tipo de cambio.
Por eso, aunque exista demanda de cobertura, no necesariamente la vemos reflejada inmediatamente en el dólar spot.
El mercado no está ignorando el riesgo: lo está cubriendo por otras vías.
La cobertura electoral ya comenzó
Otro dato interesante es que las empresas e inversores comenzaron a moverse hacia instrumentos más cortos, como Bopreal 2027 y AO27, que vencen antes del próximo cambio de gobierno.
En paralelo, se observa menor demanda por bonos de mayor plazo.
Esto ayuda a explicar parte del comportamiento actual: mientras los bonos largos descuentan un escenario de mayor incertidumbre electoral, el dólar futuro todavía no refleja la misma tensión.
La señal para seguir es qué ocurre cuando esa cobertura financiera empieza a agotarse. Si la demanda deja de canalizarse por estos instrumentos, parte de esa presión podría trasladarse al mercado cambiario.
Un dato que llamó especialmente la atención: las tasas en dólares
En renta fija apareció una señal muy concreta.
La tasa forward entre el AO27 y el AO28 llegó aproximadamente al 26%, cuando a mediados de julio estaba cerca del 11%.
En términos prácticos, el mercado está incorporando en los precios que hacia fines de octubre de 2027 una tasa en dólares a 12 meses podría ubicarse cerca del 30%.

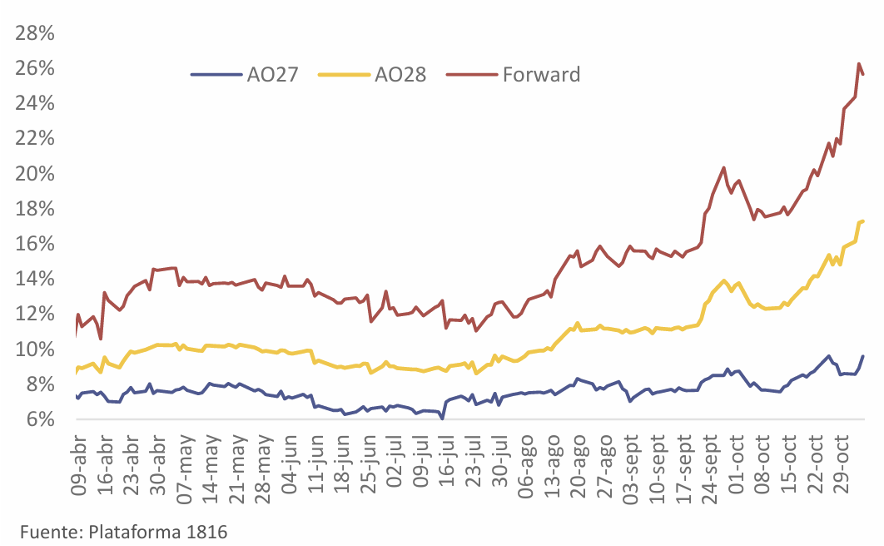
Es una tasa muy elevada y muestra que, para el mercado, el riesgo aumenta considerablemente después de 2027.
También se observa una diferencia importante entre los bonos: el riesgo implícito a un año del AO27 ronda los 520 puntos básicos, mientras que en el AO28 supera los 1.250 puntos básicos. A comienzos del año, ambas cifras eran mucho más similares.
Esto no significa necesariamente que ese escenario vaya a ocurrir tal cual lo descuentan hoy los precios.
Pero sí nos muestra dónde está puesta la atención del mercado.
¿Y qué pasó con las acciones?
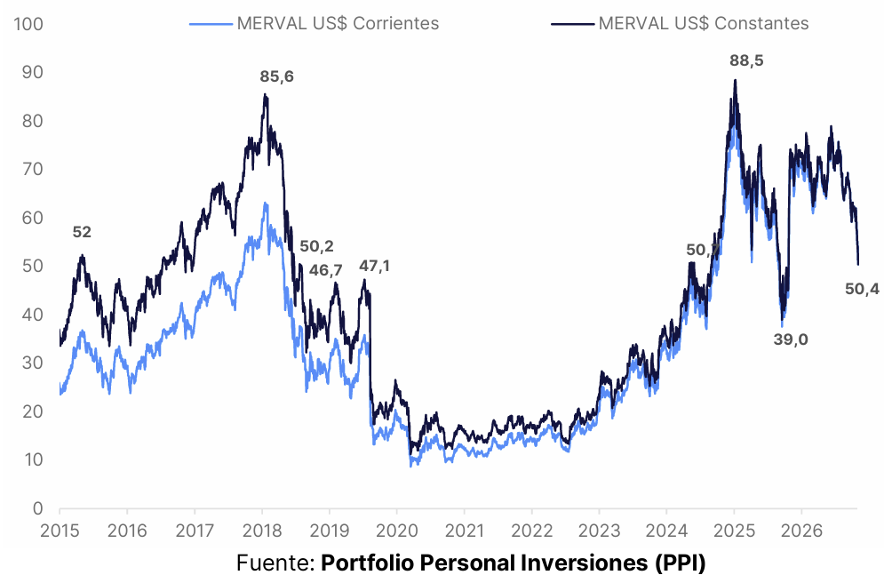
La renta variable también reflejó este aumento de la cautela.
El MSCI Merval cayó 11,8% en dólares durante la última semana, acumuló una baja del 19,2% en 30 días y retrocedió 27,8% en el año.
La corrección alcanzó prácticamente a todo el mercado argentino. Incluso compañías del sector energético, que venían mostrando mayor resistencia, quedaron bajo presión.

¿Qué deberíamos mirar de acá en adelante?
Más que intentar adivinar qué va a pasar, lo importante es observar las señales.
Hoy tenemos un riesgo país que subió con fuerza, bonos que reflejan mayor incertidumbre, inversores que buscan instrumentos cortos para protegerse y un dólar que, por el momento, permanece relativamente estable porque buena parte de la cobertura se está realizando a través de futuros y activos dólar linked.
El punto clave será ver cuánto tiempo puede mantenerse ese equilibrio.
Si esa capacidad de cobertura comienza a reducirse, la presión podría trasladarse hacia el dólar spot. Por eso será importante seguir la relación entre los bonos cortos —como AO27 y Bopreal 27— y los vencimientos más largos, especialmente AO28.
Para quienes toman decisiones en empresas, producen o administran inversiones, la conclusión no pasa por alarmarse ni por intentar anticipar cada movimiento del mercado.
Pasa por algo mucho más concreto: entender qué riesgos ya están incorporando los precios y pensar con tiempo qué nivel de cobertura necesitamos en función de nuestra propia situación.
Porque en contextos de mayor volatilidad, muchas veces la mejor decisión no es acertar qué va a pasar, sino estar preparados para distintos escenarios.
Por Mauro Cognetta | Global Focus Investments
↓ FORMA PARTE DE LA COMUNIDAD DEL AGRO ↓
SUMATE A AGROEDUCACIÓN